
|
|
- Ya se pueden adquirir los abonos gratuitos para Cercanías y Media Distancia de Renfe 3 años
- Éxito del AVE Asturias-Madrid: Casi 76.000 viajeros en el primer mes 3 años
- Getafe contracorriente pide permitir el acceso al transporte público con patinete eléctrico 3 años
- Buenas noticias para los madrileños la Comunidad de Madrid extiende los descuentos durante 2024 3 años
- La CNMC inicia un expediente sancionador contra Repsol 3 años
- Comunicado de la Comisión Permanente del CGPJ en relación con las referencias al lawfare contenidas en el acuerdo suscrito hoy por el PSOE y Junts 3 años
- Pilar Alegría, ataca desde Ferraz a Alberto Nuñez Feijoo, a cuenta del acuerdo firmado entre PSOE y Junts 3 años
- Rueda de prensa del presidente de VOX, Santiago Abascal, sobre el acuerdo Psoe-Junts 3 años
- Declaración institucional de Alberto Nuñez Feijóo valorando el acuerdo alcanzado entre el PSOE y Junts 3 años
- Declaración institucional de la presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso 3 años
Comentario de cierre de Bolsa: lunes 20 enero 2014: el Ibex acaba prácticamente en tablas
La Nube / 20 enero 2014El Ibex acaba prácticamente en tablas, con el bono a 10 años por debajo del 3,7%
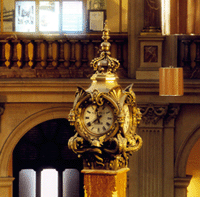
(Foto: Bolsa de Madrid)
La renta variable europea ha iniciado la semana con tímidas caídas, afectada por la influencia negativa de los malos resultados de Peugeot,Deutsche Bank. En el caso de esta última compañía ha dado a conocer pérdidas en el cuarto trimestre de 2013 superiores a 1.100 Mn€, como consecuencia de pleitos judiciales y de gastos de reestructuración. No ayudaba a los mercados tampoco las noticias que nos llegaban esta madrugada de China: el PIB del 4T13 mejoró ligeramente las expectativas con un 7,7% (vs. 7,6%), pero confirmaba la desaceleración de su economía, ya que la cifra es más débil que el 7,8% previo. Estas cifras han marcado una jornada en la que los mercados no contaban con la referencia de Wall Street, que permanecía cerrado por el día de Martin Luther King.
El selectivo español cerraba en los 10.454,10 enteros (-0,11%), lastrado por los grandes valores: Iberdrola ha perdido un -0,92%; BBVA, un -0,51%; Repsol, un leve -0,03%; y Santander, un -0,09%. En la parte alta de la tabla encontrábamos a OHL e Indra, que se desmarcaban con una revalorización del +1,73% y el +1,51%, respectivamente. En la parte baja del pelotón ha destacado FCC con un retroceso del -2,67%.
La semana vendrá marcada por escasas referencias de interés, pero a cambio continuaremos con la publicación de multitud de resultados empresariales pertenecientes al 4T13 de compañías de gran importancia como Johnson & Johnson; Texas Instruments; IBM; eBay; McDonalds; Microsoft; Starbucks y Procter & Gamble, entre otras.
En el plano macroeconómico será de nuevo actor destacado el mercado inmobiliario: el jueves se publicarán las ventas de viviendas de segunda mano del mes de diciembre, con mejora esperada (0,6% vs. -4,3% ant). Mientras tanto, en Europa los próximos días vendrán influenciados por diversos indicadores de confianza, que podrían seguir certificando la mejora gradual de la economía a la que estamos asistiendo en las últimas semanas. Mañana tendremos estimaciones del FMI, esperándose cierta mejora al igual de lo que podríamos ver en los datos de confianza del instituto alemán ZEW. El mismo desenlace podría producirse para los PMIs de la región y Confianza del Consumidor adelantada del mes de enero, que se conocerán el jueves.
En nuestras fronteras la banca española comenzará a presentar sus cifras trimestrales, con Bankinter haciéndolo el miércoles y Banco Sabadell el jueves.
En el mercado de deuda, la prima de riesgo bajaba hasta los 194 puntos básicos (-0,59%), con el interés del bono español exigiendo un 3,686%, zona de mínimos desde marzo de 2006.
Autor: Julián Lirola Mateo
Analista; Departamento de Análisis de SelfBank
Texto cedido por SelfBank
– Más vídeos de economía:
Temas relacionados





El tiempo de hoy:
-
 El tiempo hoy, en mapa y vídeo
Fuente: Agencia Estatal de Meteorología (AEMET) El Pronóstico del tiempo Es la aplicación de...
Horóscopos
-
 Horóscopo de hoy: la predicción para su signo del zodiaco
Te ofrecemos el horóscopo del día de hoy de tu signo del zodiaco: no...
You must be logged in to post a comment Login